Бородатый бухгалтерский анекдот.
Старый главбух каждый рабочий день начинал, заглядывая в ящик стола. Затем закрывал его на ключ и начинал работу. Руководил очень успешно — никаких претензий не было. И вот его провожают на пенсию. На следующий день все сотрудники бухгалтерии бросаются к ящику стола: что же там за хитрый секрет, позволяющий так успешно работать?! Вытаскивают старую засаленную бумажку: «Дебет — слева, кредит — справа».
Дебет и кредит – это категории проводки. «Дебет» от латинского debet означает «он должен», а «кредит» от латинского credo – вера (он верит), то есть как бы «он верит в мой долг». Но на самом деле прямолинейное восприятие перевода этих терминов играет злую шутку в понимании смысла этих терминов: где-то это так, а где-то смысл дебета и кредита имеет прямо противоположный смысл. Поэтому правильнее сказать, что дебет и кредит – это просто категории проводки, потому что они имеют разное значение для разных счетов.
Чтобы понять это, вернёмся к структуре любой компании. Экономически она состоит из пяти составляющих: активов (Assets), обязательств (Liabilities), капитала (Owner’s equity), доходов (Revenues) и затрат (Expenses). Доходы и затраты являются составной частью капитала. А для остальных частей имеется основная экономическая формула:
Активы = Обязательства + Капитал
Иногда Обязательства и Капитал называются общим словом «пассивы». Активы – это то, чем владеет компания (товары, основные средства, дебиторская задолженность – обязательство покупателей оплатить нам счета за поставленный товар или за оказанные услуги). Обязательства – то, что должна наша компания другим компаниям за поставленный товар, выданные кредиты, зарплату, которую компания рассчитала и должна заплатить сотрудникам, начисленные, но ещё не выплаченные налоги. Капитал – это то, что компания должна своему акционеру. Вся прибыль компании концентрируется в капитале (прибыль = доходы – затраты). Прибыль должна обогащать владельцев компании. Поэтому капитал находится в пассивах компании.
Все счета, которые указываются в проводках, берутся из справочника под названием «План счетов» – это список счетов. Счета имеют номера и название. В каждом виде учёта он свой. В бухгалтерском учёте России номера определены приказом Минфина. Например, 20 – это операционные (общехозяйственные) затраты, 62 – дебиторская задолженность. Эти счета могут расширяться: 20.1 вы можете назвать затратами отдела сбора бересты для письменности, 20.2 – затратами отдела сбора дубовой коры для медицинских целей.
В международных учётах и в управленческом финансовом учёте каждая компания вольна построить план счетов так, как она считает нужным. На этот счёт есть свои соображения. О том, по каким принципам и как правильнее строить план счетов тоже надо писать отдельную статью.
Так вот, какой бы учёт не был, каждый из счетов относится к своему типу – активу, обязательству, капиталу, доходам или затратам. Счета, которые относятся к активам и затратам, называются «активными» или «дебетовыми». Счета, которые относятся к обязательствам, капиталу и доходам – «пассивными» или «кредитовыми».
Я это рассказываю для того, чтобы охарактеризовать дебет и кредит в проводке.
Если активный (дебетовый) счет стоит в дебете проводки, то он увеличивается. Если в кредите – уменьшается. Например, «Дебет счёта Товары» означает, что у вас увеличилась стоимость товаров – на склад поставили или на складе нашлись товары. «Кредит счёта Товары» означает, что стоимость товаров уменьшилась. И не важно, со склада отгрузили товары или они потерялись, или были переданы в производство.
С пассивными (кредитовыми) счётами всё наоборот: если такой счёт стоит в дебете проводки, то он уменьшается. Например, вы ставите в дебет счёт «Займы полученные», когда выплачиваете займ, то есть ваш долг уменьшается. И, наоборот, когда берёте займ, то «Займы полученные» ставятся в кредит проводки – ваши обязательства увеличиваются.
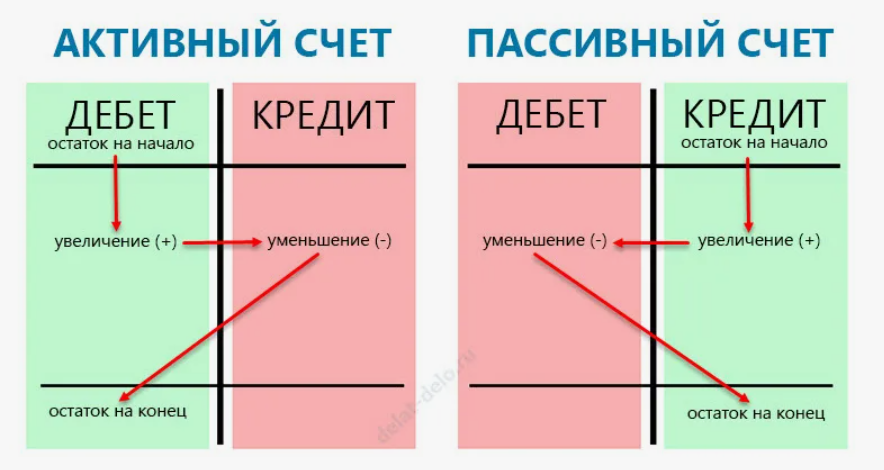
Интересно то, что затраты являются дебетовым счетом, то есть при увеличении затрат они находятся в дебете – совсем как активы. И наоборот, доходы являются кредитовыми счетами. То есть компания, получая доход, ставит их в кредит проводки. Эта особенность идёт от того, что они являются частью капитала. Но так придуман финансовый учёт, это нужно принять как данность.